
一、盘面速览:跳空低开,全天没翻过红
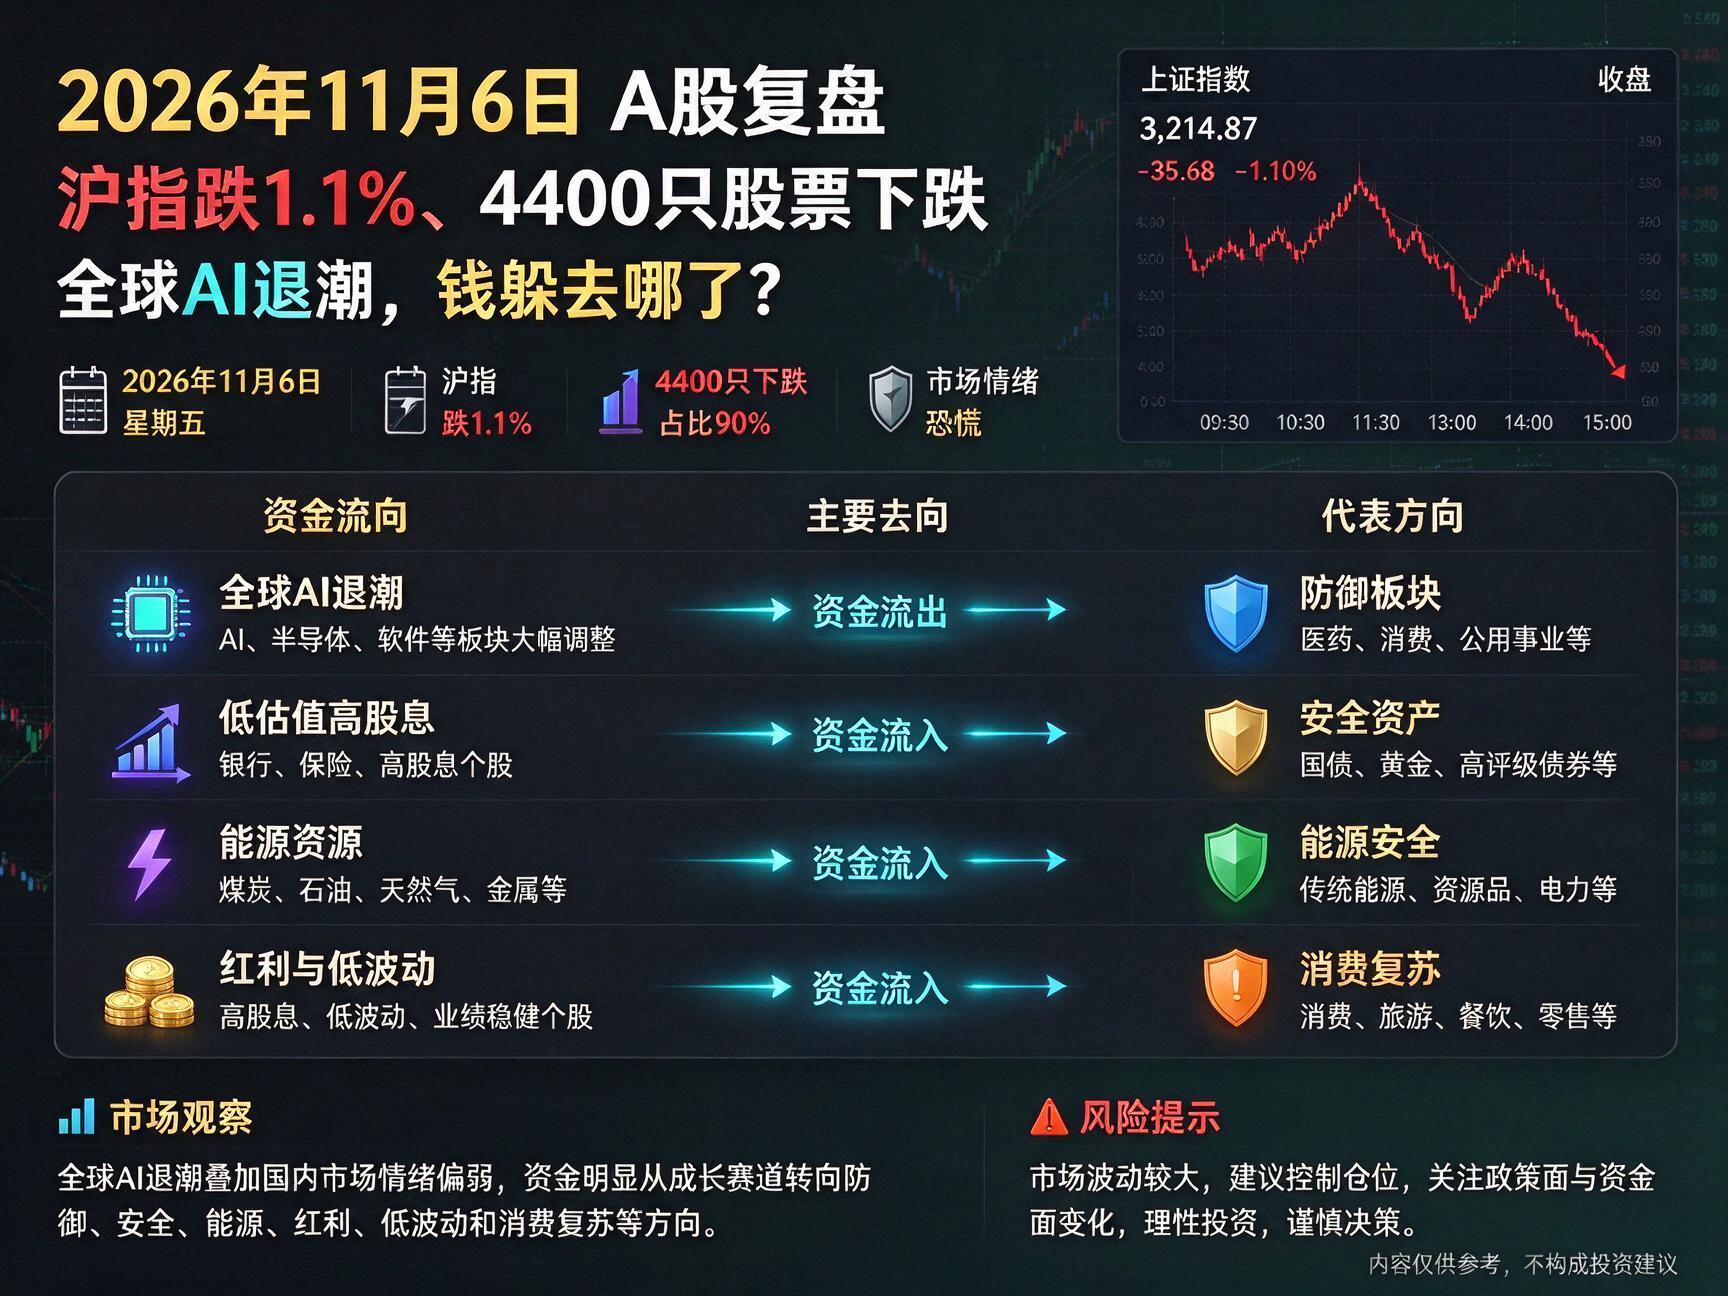
周五A股是一次标准的跳空缺口 + 缩量阴跌。上证指数低开于 3612.15 点(较昨收 3689.91 点低开 2.11%),全天最低就是开盘后不久的 3610.20 点,最高 3660.49 点,始终未能回到昨日收盘价上方,尾盘小幅修复至 3649.18 点收盘,跌 1.10%。
深市更弱:深证成指低开 3.72%(11044.56 点)、收 11175.78 点跌 2.57%;创业板指低开 4.99%(2438.72 点)、收 2465.23 点跌 3.96%,同样全天最低点即开盘价。低开、不翻红、尾盘小幅回抽——这是承接资金存在但完全无力反攻的形态。
市场宽度急转:全市场 716 只上涨、4431 只下跌、73 只平盘(另有约 340 只停牌或无报价)。跌超 5% 的个股 363 只、跌超 9% 的 36 只,涨超 9% 的仅 41 只。风格上则是"越小越跌":上证50 -0.84%、沪深300 -1.44%,而中证500 -2.13%、中证1000 -2.18%、国证2000 -2.33%、创业板指 -3.96%。
二、涨停复盘:32只涨停,9只在炒"名字"
| 指标 | 今日(11-06) | 昨日(11-05) | 情绪判断 |
|---|---|---|---|
| 涨停数 | 32 只 | 84 只 | <50,活跃度骤降 |
| 跌停数 | 15 只 | 0 只 | 恐慌盘重新出现 |
| 连板高度 | 5 板 | 4 板 | 高度抬升但属个股行为 |
| 首板 : 连板 | 21 : 11 | 63 : 21 | 首板绝对数腰斩 |
| 炸板数 / 炸板率 | 14 只 / 30.4% | 48 只 / 36.4% | >30%,仍在分歧区 |
| 连板晋级率 | 13.1% | 17.8% | 接力意愿持续走低 |
| 全天未开板占比 | 31%(10/32) | 57% | 封板质量明显恶化 |
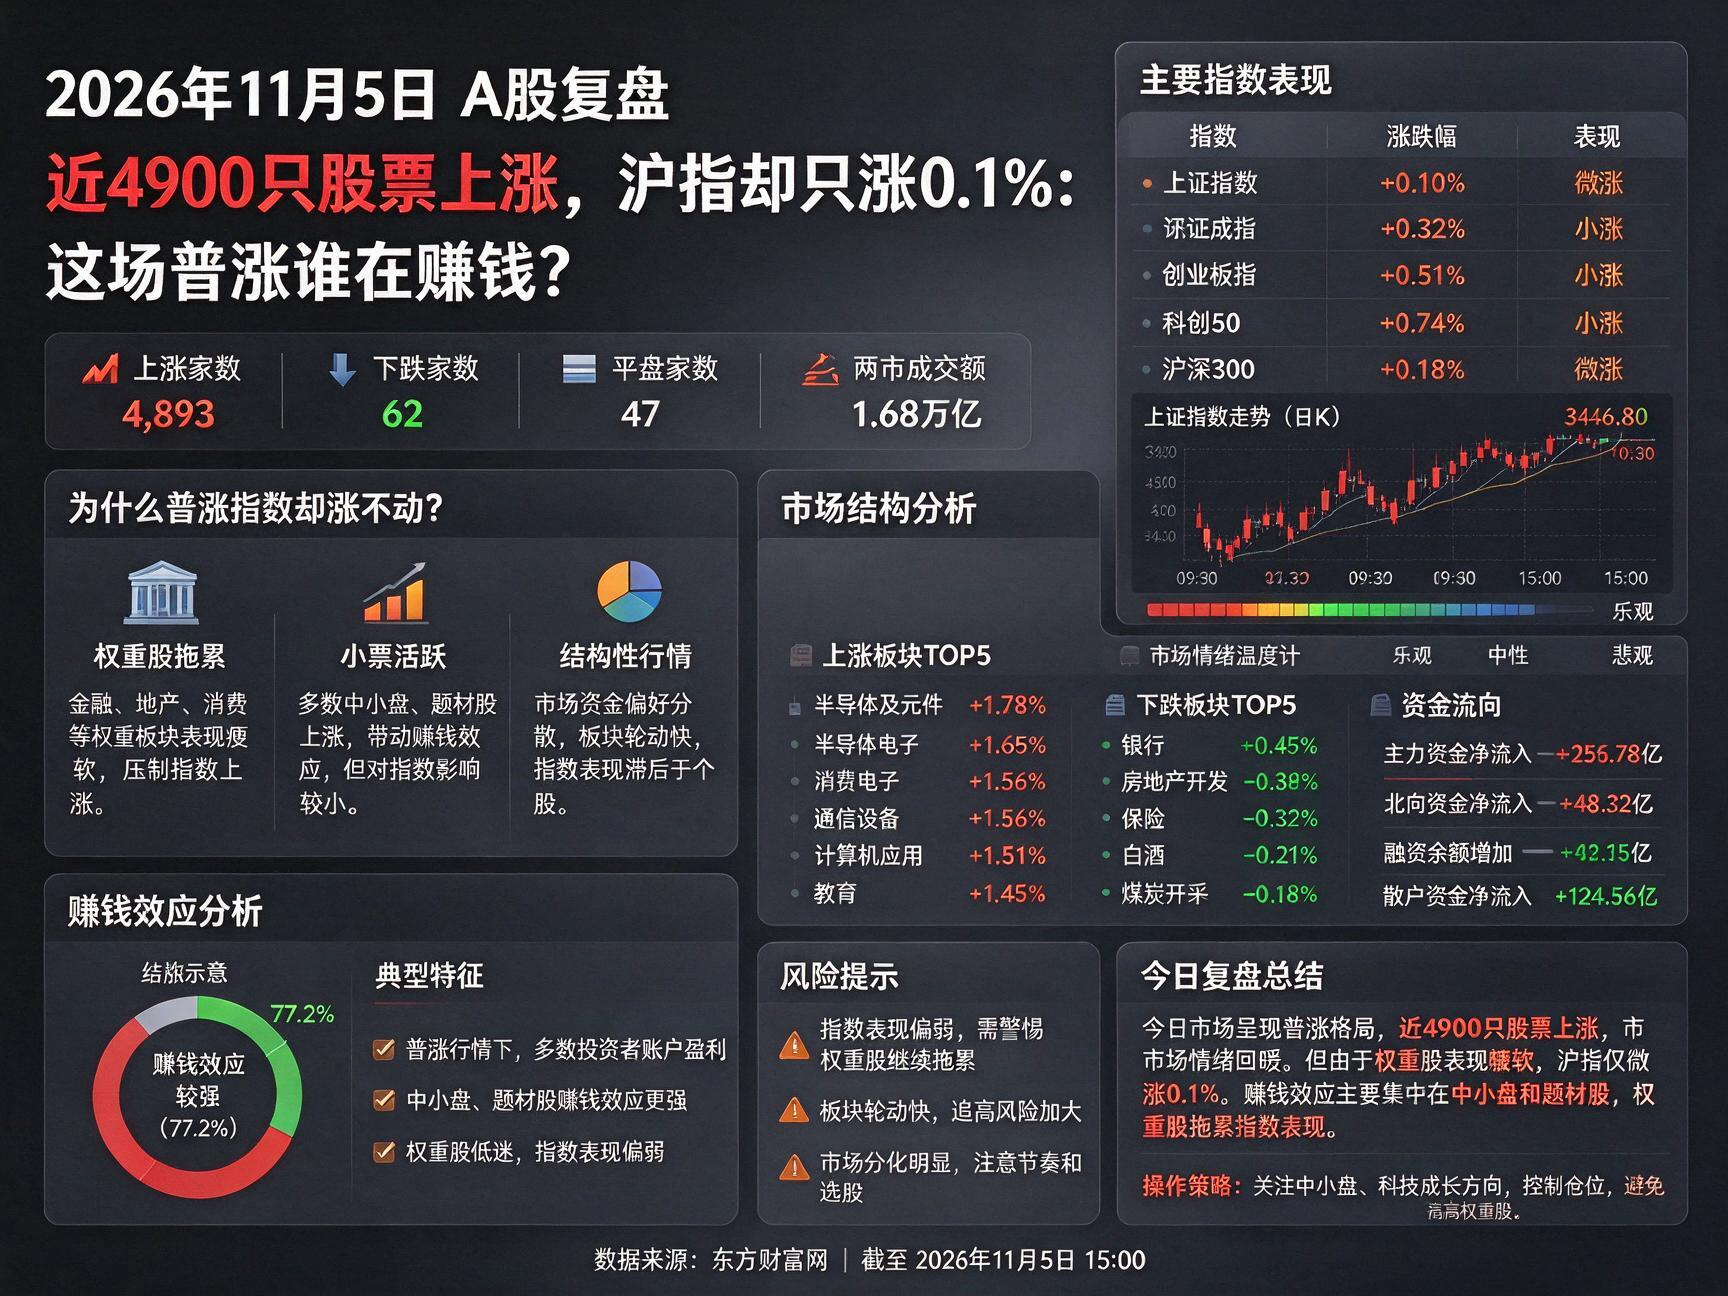
涨停从 84 只掉到 32 只(-62%),跌停从 0 只回到 15 只,炸板率 30.4%,晋级率 13.1%。但更致命的是封板结构:32 只涨停股里有 22 只盘中曾开板(占 69%),全天封死不开的只有 10 只——昨天这个比例还是 57%。昨天的分歧是"高位换手",今天的封板是"随时会散"。
5 板 2 只(闽发铝业、浙文影业,均为 T 字板,封单 2.20 亿 / 1.69 亿),4 板 2 只(永臻股份一字板 1.46 亿、鲁阳节能),3 板 3 只(春光科技、贝特利、新亚制程),2 板 4 只,首板 21 只。高位股的绝对高度其实在抬升——阳光照明已走出 7 天 6 板、东方海洋 13 天 8 板,但这两只都不是产业主线,而是"名称+题材"的接力。
把 32 只涨停股的涨停原因逐条拆开:带"东方"两个字的 5 只(东方创业、东方嘉盛、大东方、东方新能、东方海洋),带"羊"字辈的 4 只(鲁阳节能、红太阳、东方海洋、阳光照明)。合计 9 只、占 28%,靠的是股票名称而非基本面。同一个池子里,真正的产业逻辑只有:泛光伏/储能 7 只、机器人 6 只、传媒 AI 应用 4 只。"炒名字"是市场失去主线后最典型的低质量情绪出口。
32 只涨停股的首封时间分布:9 点 17 只、10 点 8 只、11 点 1 只、13 点 5 只、14 点 1 只。早盘封板占 78%,午后新增只有 6 只。开盘半小时的抢筹是今天唯一还有攻击性的时段,此后再没有新的做多力量进场。
涨停方向分布(按行业):光伏设备 3 只、电力 3 只、纺织制造 2 只、种植业 2 只,其余工业金属、休闲食品、出版、家电零部件、铁路公路、厨卫电器、照明设备、一般零售、炼化贸易、农产品加工、通信服务、物流、其他电子各 1 只——极度分散,没有一条线能凑出 5 只以上的同向涨停。
封单金额 TOP5:闽发铝业 2.20 亿(5 板)、日出东方 1.93 亿(首板,储能+光伏)、润建股份 1.81 亿(3 板,算力网络+机器人)、浙文影业 1.69 亿(5 板,AI漫剧)、永臻股份 1.46 亿(4 板,光伏)。
三、板块轮动:昨天的进攻方向,今天全线撤退
| 状态 | 板块 | 涨幅 | 主力净额 | 逻辑 |
|---|---|---|---|---|
| 🔥主线 | 视频媒体 | +6.25% | -0.82亿 | 芒果超媒领涨,AI影视情绪 |
| 🔥主线 | 种子 / 种植业 | +4.64% / +2.72% | +2.84 / +3.23亿 | 转基因、粮食安全,避险抱团 |
| 📌支线 | 银行 | +0.99% | +8.53亿 | 红利日历效应、瑞银上调行业增速 |
| 📌支线 | 电力 / 公用事业 | +0.76% / +0.55% | +9.40 / +9.59亿 | 类债资产,稳定现金流 |
| 📌支线 | 电信运营商 / 铁路公路 | +2.87% / +0.70% | +4.05 / +4.81亿 | 高股息防御 |
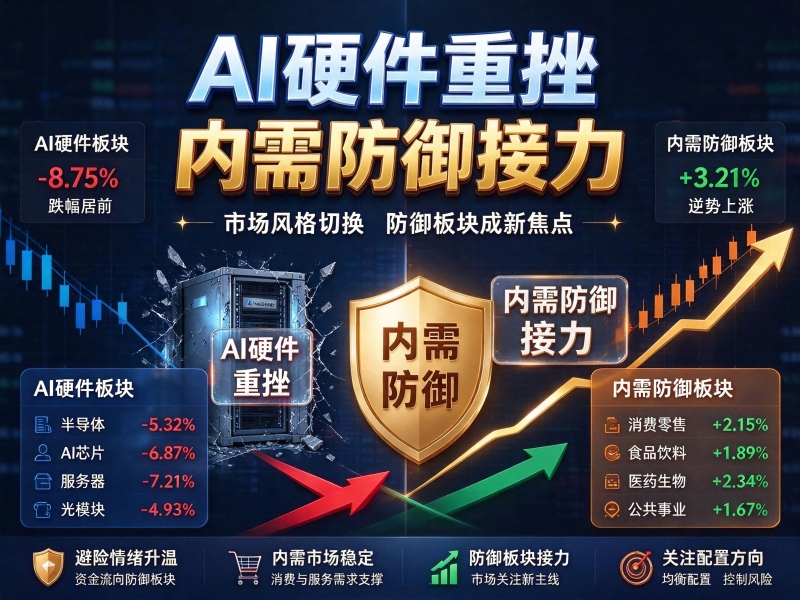
| 📉退潮 | 印制电路板 / 元件 | -5.86% / -5.13% | -49.56 / -54.37亿 | AI 硬件需求预期被砸 |
| 📉退潮 | 通信设备 / 通信网络设备 | -3.84% / -4.51% | -47.59 / -28.10亿 | 光模块、CPO 同步杀跌 |
| 📉退潮 | 数字芯片设计 | -4.32% | -38.68亿 | 跟随费半、韩股芯片 |
| 📉退潮 | 医疗研发外包 / 医疗服务 | -4.67% / -3.60% | -15.30 / -18.36亿 | CRO 链补跌,外资定价品种承压 |
| 📉退潮 | 钨 / 铜 / 机器人 | -4.08% / -3.91% / -3.80% | -3.85 / -10.47 / -6.84亿 | 商品回落 + 高估值品种杀估值 |
概念端更直白:科技风格 -3.80%(主力 -129.23 亿)、CPO 概念 -4.49%(-90.25 亿)、PCB -4.07%(-95.57 亿)、光通信模块 -4.64%(-82.21 亿)、英伟达概念 -4.04%、玻璃基板 -3.64%、先进封装 -3.60%。逆势收红的清一色是防御标签:红利破净股 +0.29%、红利股 +0.19%、证金持股 +0.27%、绿色电力 +0.09%。
昨天的路径是"半导体/光伏 → 小盘普涨",今天直接变成"AI 硬件 → 银行电力红利"。真正的主线(AI 算力硬件)全线失血,接棒的不是另一条产业主线,而是类债资产——银行、电力、公用事业、铁路公路、电信运营商,五个方向的共同点是"低估值、高分红、现金流稳定"。这不是板块轮动,这是风险偏好的整体降级。
光伏是唯一还留着梯队的产业方向:光伏设备 -0.34%(主力 -7.57 亿)、光伏电池组件 +1.46%(主力 -2.08 亿),板块整体滞涨,但个股层面仍有永臻股份 4 板、贝特利 3 板、安彩高科、东方新能、立新能源、新能股份、日出东方等 7 只泛光伏/储能涨停。板块不涨、个股有梯队——说明资金在做局部博弈,而不是行业性配置。
四、资金流向:缩量4600亿,主力净流出525亿
- 主力流入TOP:公用事业 +9.59亿 | 电力 +9.40亿 | 银行 +8.53亿 | 水力发电 +6.33亿 | 铁路公路 +4.81亿 | 电信运营商 +4.05亿 | 种植业 +3.23亿 | 种子 +2.84亿
- 主力流出TOP:科技风格 -129.23亿 | PCB -95.57亿 | CPO -90.25亿 | 光通信模块 -82.21亿 | 元件 -54.37亿 | 印制电路板 -49.56亿 | 通信设备 -47.59亿 | 数字芯片设计 -38.68亿
- 量能对比:沪市成交 7726 亿,仅为前 5 日均额(8711 亿)的 88.7%,缩量 11.3%,连续两日放量后首次显著缩量
- 两市成交:16578 亿(沪 7726 + 深 8852),较昨日 21179 亿缩量 4601 亿(-21.7%)
- 两市主力净额:沪市 -202.34 亿、深市 -322.63 亿,合计 -524.97 亿(昨日为 +85.39 亿)
表面看,缩量 4601 亿 + 指数只跌 1.1%,好像是"抛压不重"。但把两组数据放一起就完全不同:成交缩了 21.7%,主力净流出却从 +85 亿变成 -525 亿。这意味着卖盘主要来自机构仓位调整(大单),而承接方是缩量的散户和被动资金。同时 4431 只个股下跌、363 只跌超 5%、15 只跌停——典型的"缩量阴跌、承接不足",而不是"缩量止跌"。
旁证:截至 14:41,两市成交额突破 1.5 万亿时较上一日同时点缩量超 4600 亿;电子板块单板块主力净流出超 127 亿,为全场失血最多的行业。
五、涨跌逻辑:不是A股自己的问题,是AI叙事的全球重定价
- 外部核心变量(得州"暂停数据中心审批"):美国得克萨斯州新州长明确表态暂停数据中心审批,这一句话直接击穿了全球 AI 基建的需求假设。隔夜美股遭遇"史上最糟糕交易日之一",英伟达两日市值蒸发超 6000 亿美元;亚太市场同步崩塌——日经指数步入技术性熊市、韩国股市熔断、日韩双双入熊,韩国政府紧急放宽融资融券规则三个月、财长公开喊话"市场对外部因素反应过度"。
- A股映射(电子链集中杀跌):PCB -5.86%、元件 -5.13%、通信网络设备 -4.51%、数字芯片设计 -4.32%、通信设备 -3.84%,PCB/CPO/光模块三条概念合计主力净流出超 260 亿。这是"海外定价、A股跟随"的板块,跌多少不由国内决定。
- 避险迁移(从成长到红利):四季度红利"日历效应"显现,资金从成长向红利倾斜;瑞银将 2026 年中国银行业收入增速预测上调至 7%~8%;多路资金同步回流银行股,城商行配置增幅居首,沪农商行盘中涨超 4%。银行 +0.99%、电力 +0.76%、公用事业 +0.55%、铁路公路 +0.70%。
- 商品与贵金属(避险没去黄金):现货黄金盘中失守 4050 美元/盎司,贵金属与工业金属同步走弱(钨 -4.08%、铜 -3.91%)。这一轮避险资金没有流向黄金,而是流向类债资产——说明定价的是"流动性收缩",不是"避险情绪"。
- 政策对冲(互换便利落地):中金公司、银河证券今日先后在第三批"证券、基金、保险公司互换便利(SFISF)"项下完成买入操作,增量资金入市提速;高盛、摩根大通在海外喊底,SK 集团会长崔泰源称芯片股抛售"市场并不理性"。
- 技术形态(缺口未补,3700 失守):上证以 2.11% 的跳空缺口低开,留下 3660~3689 点的向下缺口未回补;3700 点整数关彻底失守,近 30 个交易日高点 3967.68 点,当前较高点回落 8.0%。
六、后市展望
情绪阶段:🔴 退潮初期。判定依据是四项指标同时转弱且方向一致:涨停 84→32(-62%)、跌停 0→15、晋级率 17.8%→13.1%、全天未开板占比 57%→31%。这不同于昨天的"高位分歧"——昨天是"钱没走、站队换了",今天是钱在走、连站队都散了(28% 的涨停在炒名字,就是没有方向的直接证据)。
- 今晚美国 10 月非农 + 美股能否止跌:这是唯一的外生变量。若美股继续跌,A股 AI 硬件链下周一大概率二次杀跌;若企稳,缺口 3660~3689 才有回补可能;
- 3610 点与 3600 点整数关:今日最低 3610.20 点,是缺口下方第一支撑。跌破则打开向 3574 点(10 月低点)的空间;
- 银行/电力/红利能否继续吸金:今日主力净流入 TOP6 全是防御方向。若周一银行转跌,则意味着连防御盘也开始撤,指数将失去最后的支撑;
- 光伏能否从"个股博弈"升级为"板块接力":永臻股份 4 板、闽发铝业 5 板、贝特利 3 板,但板块整体 -0.34%。若周一板块转正且涨停扩散,才具备新主线的资格;
- 炸板率与跌停数:跌停从 0 只跳到 15 只是硬信号。若周一跌停继续扩大至 30 只以上,退潮将从"初期"进入"中段"。
⚠️ 主要风险:① AI 硬件链的定价权在海外,A股无法独立走出行情,跟踪费半与韩股比跟踪A股自身更重要;② 涨停质量极差(69% 曾开板、28% 炒名字),赚钱效应已实质枯竭,此时追高的赔率很低;③ 缩量 21.7% 意味着承接盘薄弱,任何利空都容易被放大成缺口;④ 上证较高点已回落 8.0%,若 3600 点失守,中期趋势将转为下行。
⚠️ 基于当前数据,不保证准确。复盘分析仅供参考,不构成投资建议。