
数据时点 2026-11-06 08:40(北京时间)|覆盖 11-05 15:00 收盘 → 11-06 08:40 盘前
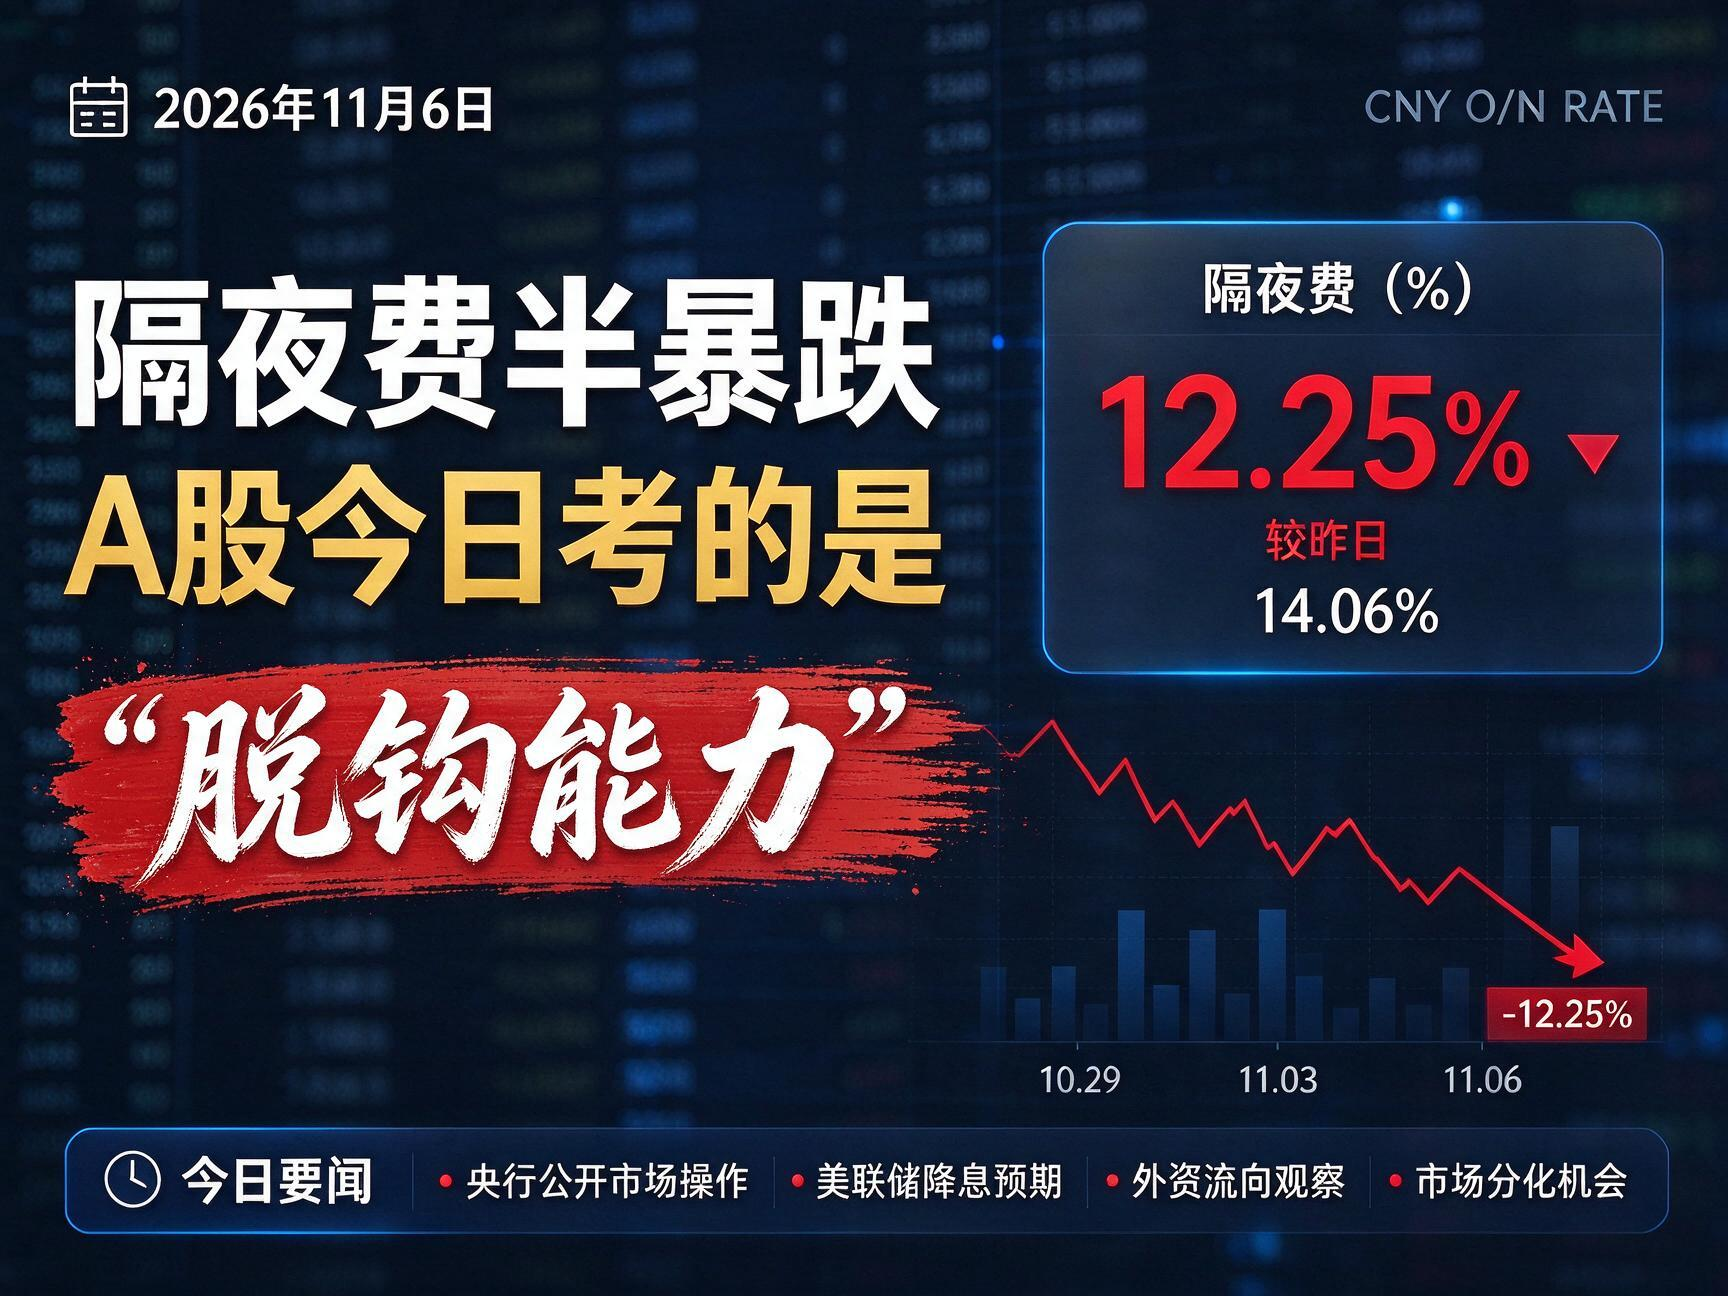
核心判断:费城半导体指数单日重挫 12.25%(2020 年以来最大跌幅),叠加韩股开盘熔断 -8%、日经 -6.72%,A股今日大概率低开。但本轮科技行情的驱动是"国产替代"而非"全球 AI 资本开支",冲击更可能表现为科技内部剧烈分化而非系统性下跌——关键看上证 3,646 点 能否被有效承接。
一昨日盘面回顾2026-11-05 周四收盘
指数表现
| 指数 | 收盘点位 | 涨跌幅 | 成交额 | 数据时点 |
|---|---|---|---|---|
| 上证指数 | 3,689.91 | +0.10% | ¥9,797.12 亿 | 11-05 15:00 |
| 深证成指 | 11,471.09 | +1.19% | ¥11,382.41 亿 | 11-05 15:00 |
| 创业板指 | 2,566.80 | +0.87% | ¥5,785.64 亿 | 11-05 15:01 |
| 科创50 | 1,286.68 | +1.68% | ¥1,172.59 亿 | 11-05 15:01 |
- 沪深两市合计成交 ¥21,179.5 亿,沪深京三市 ¥21,353 亿,较 11-04 放量 ¥831 亿(11-05 15:27 21世纪经济报道 / 15:05 格隆汇)。
- 连续第二个交易日突破 2 万亿(11-04 为 20,376.94 亿)。
- 上证盘中最高 3,701.59,一度重回 3,700 点上方,尾盘回落,未能站稳 3,700。
- 结构排序:科创50(+1.68%)> 深成指(+1.19%)> 创业板指(+0.87%)> 上证(+0.10%),权重钝化、成长占优。
涨跌家数与情绪
沪市 上涨
1,965
下跌 347 / 平盘 45
深市 上涨
2,626
下跌 273 / 平盘 38
涨跌比(不含北交所)
7.4 : 1
4,591 涨 / 620 跌
全市场上涨家数
> 4,800
含北交所,11-05 15:05
背离信号:全市场超 4,800 只个股上涨,但上证仅 +0.10%,说明煤炭、石油、银行等权重拖累明显,指数涨幅与个股赚钱效应严重背离。
板块结构(11-05 全天)
| 方向 | 板块 | 表现 | 驱动 |
|---|---|---|---|
| 领涨 | 光伏设备 | 涨停潮(10CM / 20CM) | Q3 中国新增光伏装机同比 +38% |
| 贵金属 | 反复活跃,多股连板 | 现货金盘中突破 $4,100 | |
| 文化传媒 / AI 漫剧 | 20CM 涨停多只 | 综艺 IP 出圈 + AI 内容落地 | |
| 能源金属、电池 | 涨幅居前 | 锂电排产回暖 | |
| 云计算 | 涨幅居前 | AI 推理需求叙事 | |
| 半导体 | 主力净流入 61.04 亿居首 | 国产化 + 自主可控 | |
| 领跌 | 煤炭 | 普跌,龙头跌超 6% | 煤价短期承压 |
| 石油石化 | 普跌,龙头跌超 6% | 11-04 布油单日 -8.67% | |
| 高股息红利 | 盘中持续走弱 | 风格切换至成长 | |
| 元件、通信设备、证券 | 主力资金净流出 | 11-05 15:27 口径 |
资金面(11-05 收盘口径)
| 项目 | 数值 | 数据时点 |
|---|---|---|
| 沪市主力资金净流入 | +¥31.93 亿 | 11-05 15:00 |
| 深市主力资金净流入 | +¥76.26 亿 | 11-05 15:00 |
| 两市主力合计 | 约 +¥108.19 亿 | 11-05 15:00 |
| 创业板主力净流入 | +¥40.04 亿(深市子集) | 11-05 15:01 |
| 科创50 主力净流入 | +¥38.79 亿(沪市子集) | 11-05 15:01 |
| 净流入超 1 亿元个股 | 136 只 | 11-05 15:27 |
| 净流出超 1 亿元个股 | 89 只 | 11-05 15:27 |
口径提示:创业板指、科创50 分别为深市、沪市子集,不可与两市合计相加,否则会重复计算。
量能对比 5 日均值
| 交易日 | 沪市成交额 | 环比 |
|---|---|---|
| 2026-10-30 | ¥7,642.27 亿 | — |
| 2026-11-02 | ¥8,474.59 亿 | +10.9% |
| 2026-11-03 | ¥8,108.29 亿 | -4.3% |
| 2026-11-04 | ¥9,532.65 亿 | +17.6% |
| 2026-11-05 | ¥9,797.12 亿 | +2.8% |
| 5 日均值(含 11-05) | ¥8,710.98 亿 | 实际高 12.5% |
- 11-05 实际 ¥9,797.12 亿,高于 5 日均值 12.5%,量能处于放大区间。
- 上证近 8 个交易日区间:3,580.38(11-03 低)~ 3,708.20(10-27 高),箱体宽度仅 3.6%,属高位窄幅震荡。
中期位置(截至 11-05 收盘)
3 日 / 5 日 / 10 日
+1.43% / +1.05% / +0.87%
短期反弹成立
20 日
-3.20%
中期仍为负
60 日 / 年初至今
-4.86% / -7.03%
趋势未修复
结论:短期三日反弹成立,但 20 日、60 日、年内均为负值,属下跌趋势中的技术性修复,尚未确认趋势反转。
二盘后政策与宏观11-05 15:00 → 11-06 08:40
| 时间(北京时间) | 事件 | 影响方向 |
|---|---|---|
| 11-05 盘中 (报告作于 11-03) |
《国务院关于金融工作情况的报告》提交十四届全国人大常委会第二十五次会议:继续实施好适度宽松的货币政策,综合运用多种工具保持流动性充裕,完善利率调控机制,降低融资中间费用,保持人民币汇率基本稳定 | 偏多 流动性定调不变 |
| 11-05 例行发布会 | 商务部回应扩大自美采购农产品:中方持开放态度,但前提是"300 亿对 300 亿"对等降税安排落地 | 中性偏多 农业链预期,落地待谈 |
| 11-05 盘后 | 上交所召开并购重组专题座谈会(上市公司、市场机构两场):"并购六条"以来沪市新增披露资产重组 1,859 单,其中重大资产重组 178 单;股份分期支付、简易审核、私募锁定期"反向挂钩"等机制落地 | 偏多 并购重组、央国企整合 |
| 11-05 盘后 | 半导体设备、黄金板块多家龙头公告亿元级回购(区间 3–5 亿元) | 偏多 产业资本护盘 |
| 11-05 盘后 | 国家能源局:前三季度氢能产业总投资 ¥287 亿,同比 +108%;可再生能源制氢建成产能超 35 万吨,占全球 >50% | 偏多 氢能、电解槽 |
| 11-05 20:34 | 渣打财富方案:民主党掌控国会后,纽约期油 12 个月目标回落至 $80;预期美联储再加息两次,2027 年二季度结束 | 偏空 能源中期承压 |
| 11-03 公告 (11-05 发酵) |
央行:自 11-15 起上调金融机构外汇存款准备金率 2 个百分点至 6% | 中性 抑制单边升值 |
| 11-05 09:08 报道 | 美国 10 月 ISM 服务业 PMI 降至 54.5,逊于预期 | 偏空 增长动能边际走弱 |
| 11-06 全天 | 新股上市 1 只(激光加工设备行业) | 中性 分流有限 |
| 11-06 21:30 | 美国 10 月非农就业人口、10 月失业率 | 待定 今晚最大变量 |
政策主线:国内是"宽松定调 + 制度供给(并购重组)+ 产业资本回购"三重托底;海外是"选举结果 → AI 监管与地缘重定价"。内外政策方向首次出现明显背离,这是今日盘面的核心矛盾来源。
三隔夜外盘11-05 美东收盘 / 11-06 亚洲早盘
美股三大指数(2026-11-05 收盘)
| 指数 | 收盘 | 涨跌幅 | 备注 |
|---|---|---|---|
| 道琼斯工业 | 51,523.06 | -3.44% | 单日跌 1,833 点 |
| 标普500 | 7,353.73 | -4.36% | — |
| 纳斯达克综合 | 24,315.00 | -5.52% | 跌 1,421 点,较 10-06 高点回落 >10%,进入技术性回调 |
| 费城半导体 SOX | — | -12.25% | 2020 年以来最大单日跌幅 |
| VIX 恐慌指数 | 28.18 | +69.66% | 涨 11.57 点,逼近 52 周高点 35.30 |
- 三大股指均创 2025 年 4 月"解放日"关税以来最大跌幅(11-06 08:35 华盛早报)。
- 触发逻辑:民主党中期选举横扫参众两院 → 市场重新定价"AI 监管收紧 + 数据中心新建受限"。全美至少 29 个地方辖区选民直接支持限制或禁止数据中心建设(11-05 13:25 21世纪经济报道)。
- 信用市场同步受压:AI 云厂商相关债券收益率飙升至逾 17% 纪录高位,SpaceX 违约保险成本创历史最高(11-06 08:35)。
重点科技股(11-05 收盘)
英伟达
-9.26%
市值蒸发约 4,470 亿美元
特斯拉
-10.77%
七巨头中跌幅最大
Meta Platforms
-3.96%
—
微软
-3.58%
—
亚马逊
-2.19%
—
苹果
-1.53%
七巨头中最抗跌
AI 硬件链(跌幅最重)
| 环节 | 标的与跌幅 |
|---|---|
| 存储 | 闪迪 -22%、西部数据 -17%、美光 -17%、SK海力士 -13% |
| 光通信 | Lumentum -18%、迈威尔 -16%、康宁 -12% |
| 云 / 算力 | NEBIUS -14%、CoreWeave -9%、甲骨文 -7% |
中概与港股 ADR
- 纳斯达克中国金龙指数 11-05 收涨 +0.43%,逆势收红(11-06 07:15 21世纪经济报道)。
- 成分表现分化:名创优品 +5.95%、网易 +4.37%、新东方 +3.63%。
- 逻辑:中国资产与"全球 AI 资本开支"链条相关性低,成为本轮避险的相对受益方——这是今日 A股 唯一的外盘正面信号。
欧洲与亚太(11-06 早盘)
| 市场 | 表现 | 时点 |
|---|---|---|
| 英国富时100 | 10,782.66,-0.43% | 11-05 收盘 |
| 韩国 KOSPI | -8%,触发熔断,交易暂停 20 分钟,跌破 5,000 点(2 月 6 日以来首次) | 11-06 开盘 |
| 日经225 | 跌破 57,000 点,日内 -6.72% | 11-06 早盘 |
| 东京电子 | -13% | 11-06 早盘 |
| 爱德万测试 | -13% | 11-06 早盘 |
| 软银 | -14% | 11-06 早盘 |
| SK海力士 / 三星电子 | -12% / -10% | 11-06 早盘 |
今日最需警惕:亚太半导体链在 A股 开盘前已出现熔断式下跌。A股 半导体板块 11-05 主力净流入 61.04 亿居首,今日将直接面对情绪冲击。
四商品与汇率2026-11-05 收盘
贵金属
| 品种 | 价格 | 涨跌幅 | 时点 |
|---|---|---|---|
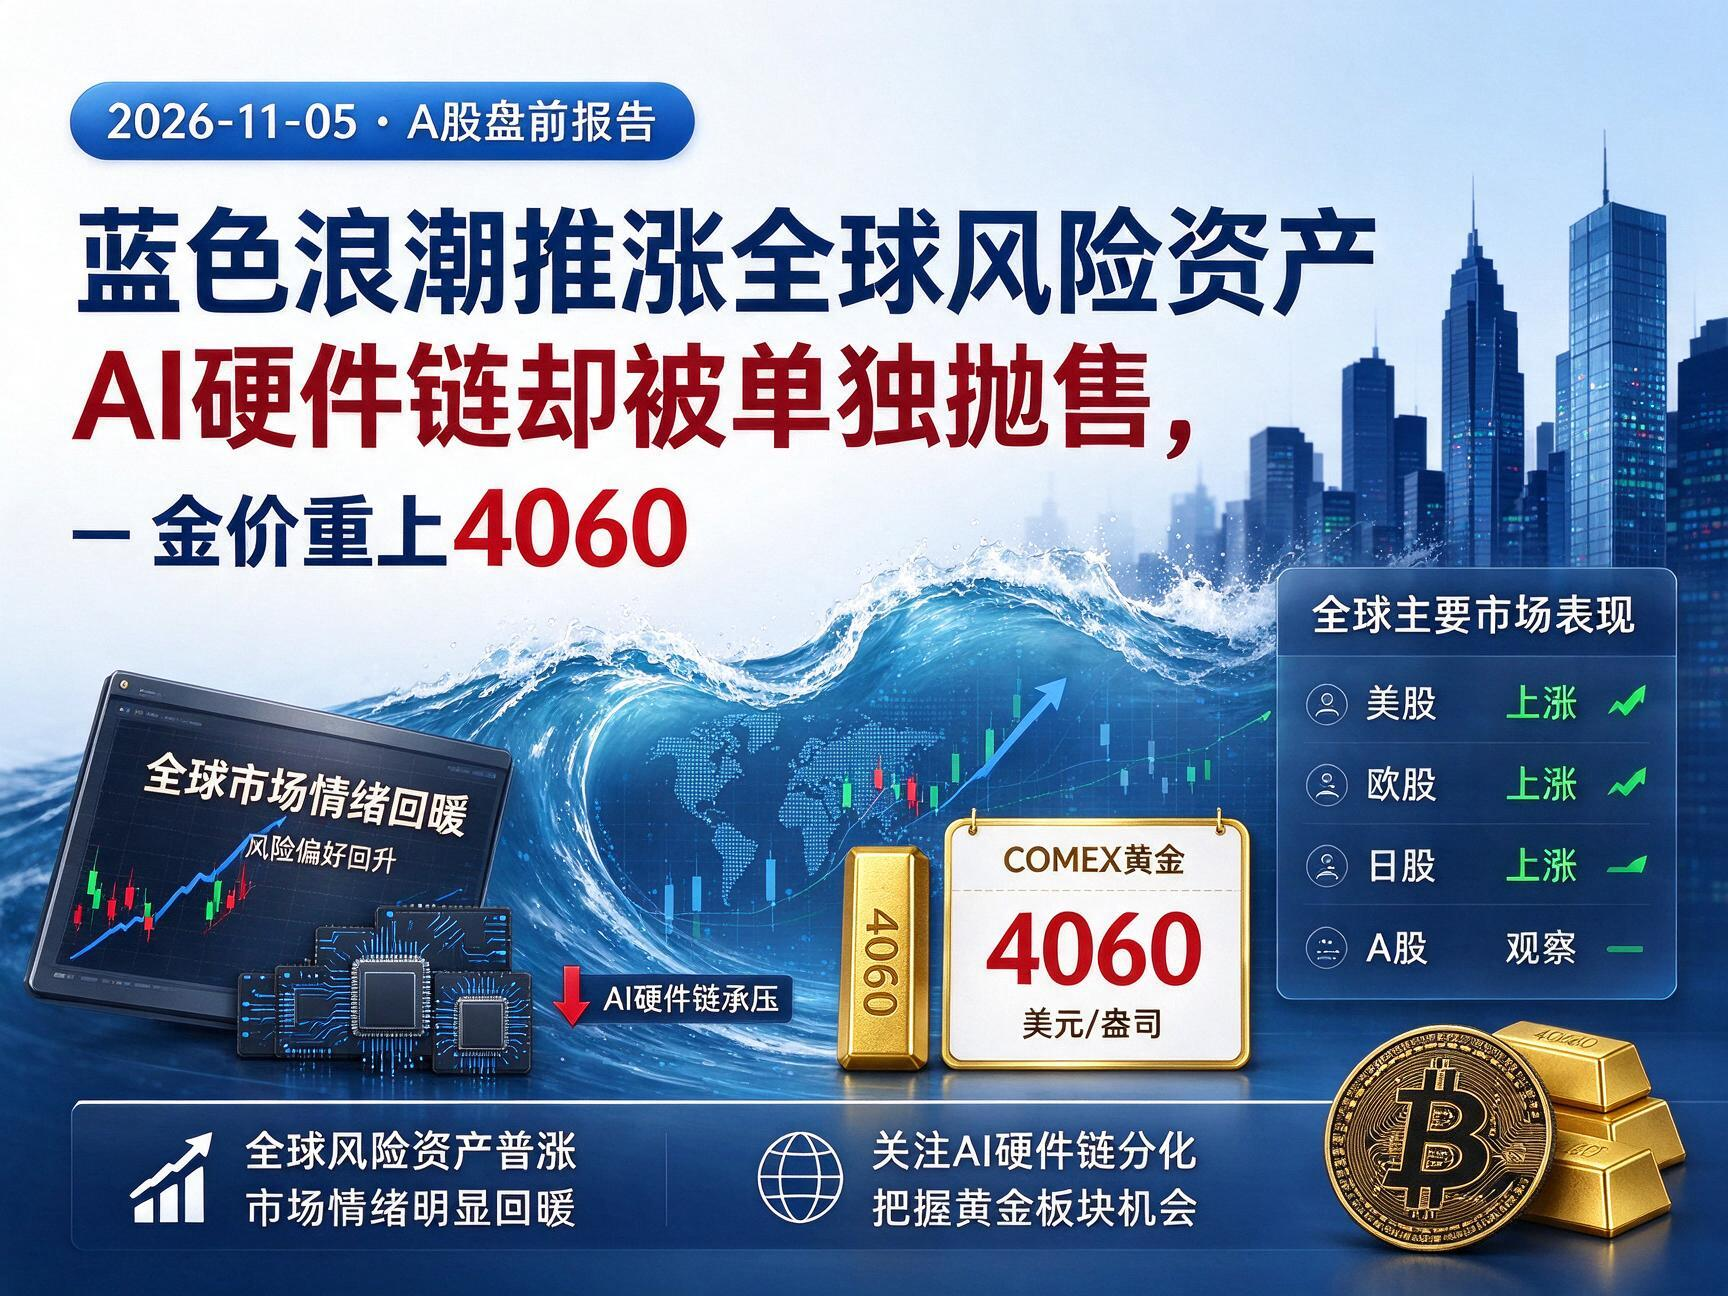
| COMEX 黄金期货 | $4,086.20/盎司 | +0.62% | 11-05 收盘 |
| 现货黄金 | $4,068.30/盎司 | +3.52% | 11-05 01:39 |
| 现货黄金(盘中) | 突破 $4,100 | — | 11-05 A股 时段 |
| 现货白银 | $52.40/盎司 | +5.28% | 11-05 01:39 |
结构信号:白银单日 +5.28% 显著强于黄金,金银比快速收敛,指向工业属性与避险属性共振。贵金属是当前唯一"内外一致做多"的方向。
原油(波动极大,两日方向反转)
| 品种 | 价格 | 涨跌幅 | 时点 |
|---|---|---|---|
| WTI 原油 | $91.20/桶 | +3.50% | 11-05 收盘 |
| 布伦特原油(盘中) | $99.47/桶 | +5.0% | 11-05 日内 |
| WTI 原油 | $88.12/桶 | -8.29% | 11-04 收盘 |
| 布伦特原油 | $94.62/桶 | -8.67% | 11-04 收盘 |
- 11-04 因"伊朗局势降级"押注暴跌近 10%;11-05 因霍尔木兹海峡油轮遇袭反弹,布油重新逼近 100 美元整数关口。
- 高盛上调预测:12 月布伦特由 $90 上调至 $105,WTI 由 $81 上调至 $94;2027 年均价布伦特 $88、WTI $78。
- 库存背景:IEA 数据,截至 2026-09 底全球可观测石油库存较 2 月底减少约 5.09 亿桶,缓冲能力明显减弱。
两日 -8.67% → +5.0% 的反转,说明定价权已从"供需"交给"地缘事件"。A股 石油石化板块今日不宜简单线性外推。
汇率与利率
| 指标 | 数值 | 变动 | 时点 |
|---|---|---|---|
| 美元指数 | 101.59 | +0.02% | 11-05 纽约收盘 |
| 美元指数(早间参考) | 101.401 | -0.091 | 11-05 09:08 |
| 离岸人民币 USD/CNH | 6.66 | — | 11-05 纽约收盘后 |
| 在岸人民币 USD/CNY | 6.6720(开盘) | 高开 50 点 | 11-05 09:37 |
| 人民币中间价 | 6.7156 | 上调 24 基点 | 11-05 09:24 |
| 美国 10 年期国债收益率 | 4.9% | 前一日跌 8bp 后回升 | 11-05 |
| 美联储 12 月加息 25bp 概率 | 68.7% | — | 11-06 08:35 CME |
| 同上(11-05 盘中口径) | 83% | — | 11-05 21:56 |
方向必须看清:当前处于美联储加息周期,而非降息。加息预期升温 + 10Y 美债 4.9%,对全球高估值成长股构成持续压制——这正是费半 -12.25% 的利率背景,不只是选举事件。
人民币偏强与中美利差深度倒挂并存(11-05 广发证券观点),汇率对 A股 是弱支撑,不是强驱动。
人民币偏强与中美利差深度倒挂并存(11-05 广发证券观点),汇率对 A股 是弱支撑,不是强驱动。
五今日推演2026-11-06 周五
情景概率
基准情景:低开 → 剧烈分化 → 低开高走或窄幅收跌
概率约 55%
09:30–10:00:受费半 -12.25%、韩股熔断、日经 -6.72% 三重冲击,半导体、光模块、存储、算力硬件预计低开 3%–6%;上证低开幅度参考 0.6%–1.2%(约 3,646–3,665)。
10:00–11:30:关键是"国产替代"叙事能否与"全球 AI 资本开支"叙事脱钩。11-05 已成功脱钩一次(美股 AI 硬件跌、A股 半导体涨近 10%),但那次是温和下跌,本次是熔断级下跌,脱钩难度显著上升。
13:00–15:00:若贵金属、光伏、军工、内需消费接力,指数有低开高走可能;若科技独木难支,则收在 3,660 附近。
偏弱情景概率约 30%
上证失守 3,646 且 30 分钟内未收复,下探 3,608(11-03 收盘);极端情形看 3,580(11-03 低点)。
偏强情景概率约 15%
科技低开被快速承接 + 贵金属/资源共振,上证重回 3,700 上方,但需放量配合。
关键点位(上证指数)
| 类型 | 点位 | 依据 |
|---|---|---|
| 强压力 | 3,708.20 | 10-27 日内高点,箱体上沿 |
| 弱压力 | 3,701.59 | 11-05 日内高点 |
| 中枢 | 3,689.91 | 11-05 收盘 |
| 第一支撑 | 3,646.57 | 11-05 开盘价 = 当日最低价,短线成本密集区 |
| 第二支撑 | 3,608.10 | 11-03 收盘 |
| 强支撑 | 3,580.38 | 11-03 日内低点,箱体下沿 |
量能要求
| 情景 | 沪市成交额 | 含义 |
|---|---|---|
| 有效承接 | ≥ ¥9,000 亿 | 恐慌盘有人接,低开高走概率大 |
| 中性震荡 | ¥8,200–9,000 亿 | 缩量整理,等今晚非农 |
| 弱势下行 | < ¥8,200 亿 | 承接不足,反弹结束信号 |
| 恐慌放量 | > ¥11,000 亿 | 警惕高位换手出货 |
参照:11-05 沪市 ¥9,797.12 亿,5 日均值 ¥8,710.98 亿。今日若低于 8,200 亿,视为本轮反弹的量能证伪。
盯盘信号(5 条,按时间顺序)
- 09:15–09:25 集合竞价:观察半导体、光模块、存储三大方向竞价低开幅度。若普遍低开 ≥5%,说明外部冲击已一次性计入,日内修复空间打开;若仅低开 1%–2%,盘中仍有补跌压力。
- 09:30–10:00 承接力度:开盘 30 分钟沪市成交额能否达 ¥3,000 亿以上。放量下跌 = 出货;缩量下跌 = 惜售,后者更利于午后修复。
- 10:00–11:00 板块跷跷板:半导体设备/材料(国产替代)与存储/光模块(全球 AI 资本开支)是否走出反向走势。前者红、后者绿 = 脱钩成功;同跌 = 系统性风险。
- 贵金属与白银:现货金能否站稳 $4,100、白银能否守住 $52。这是当前唯一"内外共振"的做多主线,若失守则避险资金亦撤退。
- 石油石化:布油逼近 $100 后,昨日领跌的石油石化能否转为抗跌。若继续下跌,说明市场交易的是"需求破坏"而非"地缘溢价",对指数不利。
利多 / 利空对照
利多(6 条)
- 货币政策"适度宽松"定调在人大报告中重申,流动性充裕(11-05 人大网)
- 并购重组制度供给加速,沪市重组单数 1,859 单(11-05 上交所)
- 半导体设备、黄金板块龙头亿元级回购(11-05 盘后)
- 纳斯达克中国金龙指数逆势 +0.43%,中国资产独立性获验证(11-05)
- 现货金破 $4,100、白银 +5.28%,贵金属有基本面支撑(11-05)
- 离岸人民币 6.66 偏强,汇率端无额外压力(11-05)
利空(7 条)
- 费半 -12.25%,2020 年以来最大单日跌幅,全球 AI 硬件链重定价(11-05)
- 韩股 KOSPI -8% 熔断、日经 -6.72%,亚太风险偏好断裂(11-06 早盘)
- 科技七巨头集体重挫,VIX 单日 +69.66% 至 28.18(11-05)
- 美联储 12 月加息概率 68.7%、10Y 美债 4.9%,压制成长估值(11-05)
- 上证 20 日 -3.20%、60 日 -4.86%,中期趋势未修复(11-05)
- 连续两日超 2 万亿后,获利盘与套牢盘同时存在
- 美方推动"暂停先进 AI 研发"法案(S.5493 / H.R.10538),若进委员会将形成持续扰动
风险提示
- 地缘风险:霍尔木兹海峡油轮遇袭(11-05),布油逼近 $100。若航运持续受扰,油价可能向 $110–125 冲击(Eurasia Group 情形),输入型通胀将压缩国内政策空间。
- 立法风险:美国 AI 监管法案仍处 "Introduced" 阶段,未过委员会;一旦推进,全球算力链将二次杀估值。
- 数据风险:今晚 21:30 美国 10 月非农与失业率,若就业超预期强化加息,下周一亚太将再承压。
- 量能风险:若今日沪市成交额跌破 ¥8,200 亿,本轮三日反弹的技术基础即告瓦解。
- 风格风险:昨日"权重跌、成长涨"的极致分化若反转(成长补跌、红利反弹),指数跌幅可能小于个股跌幅,但个股体验更差。