
两市放量 2.04 万亿,但资金全压在隔夜被抛售的方向
上证指数(11-04 15:00)
3686.17 +2.16%
深证成指
11335.69 +4.22%
创业板指
2544.73 +6.40%
科创50
1265.47 +9.92%
核心判断
昨日是超跌反弹的第二根放量阳线,情绪修复成立;但资金结构(主力净流入前十有八席是半导体与算力硬件)与隔夜外盘(费半 -2%、存储链 -6%~-8%)正面冲突,今日大概率「指数强、结构裂」,硬件链高开后的承接质量才是真正的胜负手。
一昨日盘面回顾(2026-11-04 收盘)
1. 指数与量能
| 指数 | 收盘点位 | 涨跌幅 | 成交额 | 20日累计 | 年初至今 |
|---|---|---|---|---|---|
| 上证指数 | 3686.17 | +2.16% | 9532.65 亿 | -3.30% | -7.12% |
| 深证成指 | 11335.69 | +4.22% | 10844.29 亿 | -12.04% | -16.19% |
| 创业板指 | 2544.73 | +6.40% | — | -18.84% | -20.56% |
| 科创50 | 1265.47 | +9.92% | — | -13.11% | -5.86% |
- 两市合计成交 20376.94 亿元(沪 9532.65 + 深 10844.29),较 11-03 的 17034.37 亿元放量 3342.57 亿元,增幅 19.6%(11-04 收盘统计)。
- 量能对比 5 日均值:沪市近 5 个交易日(10-29 至 11-04)成交额依次为 7156.21 / 7642.27 / 8474.59 / 8108.29 / 9532.65 亿元,5 日均值 8182.60 亿元;11-04 单日高出均值 16.5%,为区间最大量。
- 日内形态:上证 11-04 低开于 3605.39(-0.08%),最低下探 3590.80,此后单边上行并收在全日最高 3686.17,振幅 2.64%,实体 80.78 点——典型的「探底反转 + 尾盘不回落」结构。
近 6 个交易日上证量价:10-27 收 3648.30(6724 亿)→ 10-28 收 3681.47(7510 亿)→ 10-29 收 3651.43(7156 亿)→ 10-30 收 3599.02(7642 亿)→ 11-02 收 3638.03(8475 亿)→ 11-03 收 3608.10(8108 亿)→ 11-04 收 3686.17(9533 亿)。量能自 10-30 起连续四日抬升,11-04 一举收复 10-27 以来全部跌幅。
2. 涨跌家数与市场宽度
| 统计口径 | 上涨 | 下跌 | 说明 |
|---|---|---|---|
| 沪市 | 1849 家 | 440 家 | 11-04 收盘 |
| 深市 | 2547 家 | 331 家 | 11-04 收盘 |
| 两市合计 | 4396 家 | 771 家 | 涨跌比约 5.7 : 1 |
- 全市场超 4600 只个股上涨(含北交所,11-04 收盘)。
- 涨停 121 只(11-04 18:16 统计)。11-04 午盘仅 30 只涨停、连板 10 只,午后涨停数翻四倍——午后是增量资金进场,而非存量博弈。
3. 板块结构
| 方向 | 表现(2026-11-04 收盘) |
|---|---|
| 半导体设备 | 中证半导体材料设备主题指数 +15.0%,多只成分股 20CM 涨停 |
| 科创板芯片 | 上证科创板芯片指数 +12.6%;中证芯片产业指数 +11.3%;科创芯片设计 +10.9% |
| 概念涨幅前三 | 科创次新股、国家大基金持股、中芯国际概念(11-04 18:16 统计) |
| 午后接力 | 互联网金融板块(13:36 起走强) |
| 领跌方向 | 乳业、水产、房地产、石油石化、教育、白酒、国有大行(11-04 全天) |
结构特征:这是一次「高 β 科技 + 科创次新」主导的报复性反弹,弹性完全按 20 日跌幅倒排——创业板 20 日 -18.84%、深成指 -12.04%,昨日反弹 6.40% / 4.22%;上证 20 日仅 -3.30%,昨日反弹 2.16%。跌得越深、弹得越猛,是超跌修复特征,不是新趋势启动。
4. 资金面
- 主力净流入前十合计约 149 亿元(11-04 收盘统计)。席位分布:半导体设备 / 存储 / 封测 4 席、光模块 2 席、AI 算力 2 席、小金属 1 席、CXO 1 席——十席中八席集中在半导体与算力硬件。
- 单席最大净流入 31.84 亿元(存储方向),第二 25.09 亿元(光模块)、第三 19.04 亿元(光模块)。
- 集中度极高:昨日赚钱效应高度绑定一条链,而这条链恰好是隔夜美股被单独抛售的那条链(见第三节)。
二盘后政策与宏观(11-03 至 11-05 盘前)
| 时间(北京时间) | 事件 | 影响方向 |
|---|---|---|
| 11-05 今日 | 央行以固定数量、利率招标、多重价位中标方式开展 3000 亿元买断式逆回购,期限 3 个月(91 天),到期日 2027-02-04 | 利多 跨年流动性明确投放,资金面预期稳定 |
| 11-04 16:00 后 | 发改委等五部门印发《实施全面节约战略行动方案》:加快布局稀贵金属资源循环利用项目,推进有价组分回收和高值化利用;2030 年大宗固废年利用量达 45 亿吨 | 利多 贵金属回收、资源循环、再生金属 |
| 11-04 盘后 | 监管对投行「非正式」窗口指导、放缓 IPO 传闻发酵;财联社求证多位业内人士:部分券商收到放慢甚至暂停安排,大概率是收紧而非一刀切 | 利空 券商板块情绪 偏多 二级市场供给压力缓解 |
| 11-04 盘后 | 中国信通院、华为、阿里、腾讯、小米等 20 家单位联合发布《智能体发展自律公约》,提出建设智能体互联基础设施、降低跨域发现连接成本 | 利多 AI 应用 / Agent / 软件服务 |
| 11-04 | 《脑机接口技术标准与产业应用参考规范(1.0)》正式发布上线 | 利多 脑机接口主题(事件驱动,持续性待观察) |
| 11-04 15:56 | 财政部拟于 11-11 发行 2026 年记账式贴现(七十二期)国债,期限 182 天,竞争性招标面额 600 亿元 | 中性偏空 短期利率债供给 |
| 11-03 | 央行宣布自 11-15 起上调外汇存款准备金率 2 个百分点,由 4% 提至 6%(2023 年 9 月以来首次调整),约冻结 200-240 亿美元 | 利空 人民币升值斜率 中性 信号意义大于数量意义 |
| 11-03 | 世界黄金协会三季度《全球黄金需求趋势》:全球央行三季度净购金 321 吨,同比 +42%,创 2024Q4 以来单季新高 | 利多 贵金属中长期逻辑 |
| 11-04 21:15 | 美国 10 月 ADP 私人部门就业 +8.6 万人,高于预期 6.9 万人 | 偏空 强化美联储 12 月加息定价 |
| 11-04 23:00 | 美国 10 月 ISM 非制造业 PMI 54.5,低于预期 54.8、前值 54.9 | 中性偏多 经济边际降温,缓和加息压力 |
| 11-04 | 外交部就美国中期选举表态:中期选举是美国内政,中方愿同美方加强沟通、妥处分歧 | 中性 不构成额外变量 |
盘后回购 / 增持(11-04 晚):亨通光电(控股股东拟增持 4-6 亿元 + 回购 1-2 亿元)、兴森科技(董事长提议回购 4-5 亿元)、凯莱英(回购 5-7 亿元)、三环集团(回购 5-10 亿元)、德明利(每 10 股派现 6 元,控股股东承诺延长一年不减持)。方向集中在电子、CXO、电子材料,是产业资本对自家估值的表态——对情绪有托底作用,但不改变趋势。
今日事件(11-05):第九届进博会 11-05 至 11-10 在上海举办;虹桥论坛「人形机器人与具身智能」分论坛今日下午;2026 移动网络大会;鸿蒙办公产业峰会(武汉);碳基半导体材料与器件论坛(11-05 至 11-07);今日起国内航线燃油附加费上调;今日暂无新股申购。
三隔夜外盘(2026-11-04 美股收盘 / 11-05 早间)
1. 美股三大指数:道指创两个月新高
| 指数 | 收盘(11-04) | 涨跌幅 | 点数变化 |
|---|---|---|---|
| 道琼斯工业 | 53356.12 | +3.03% | +1569.40 |
| 标普500 | 7688.62 | +1.58% | +119.70 |
| 纳斯达克综合 | 25736.51 | +1.44% | +364.50 |
- 驱动:中期选举计票显示民主党取得参众两院控制权(11-04 盘中逐步确认),政治不确定性消除;叠加中东冲突结束预期升温,风险偏好集中释放。领涨为可选消费、金融、房地产,能源与工业落后。
- 11-05 08:06 盘前:美股期货变动不大,市场等待康菲石油、金佰利、爱彼迎等财报。
- 欧股(11-04 收盘):英国富时100 10829.21(+1.79%)、德国 DAX 26437.67(+2.22%)、法国 CAC 8177.89(+1.96%)。
- 亚太(11-04 收盘):日经225 62188.63(-1.42%)、韩国综合 5683.80(+0.62%)——亚太昨日并未跟随美股隔夜强势,A 股昨日上涨是内生的超跌修复。
2. 费城半导体:逆势下跌,这是今天最关键的一条
| 时点 | 费城半导体指数 | 说明 |
|---|---|---|
| 11-04 22:32 | 10491.72(-1.3%) | 开盘后一路走弱 |
| 11-04 22:42 | 10376.65(-2.0%) | 跌幅扩大,全天逆势收跌 |
| 细分 | 个股表现(2026-11-04 美股时段) |
|---|---|
| 存储 | 希捷 -8%、美光 -7%、闪迪 -7%、西部数据 -6% |
| 光通信 | 迈威尔 -7%、Lumentum -7%、Coherent -5%、康宁 -5% |
| 云 / 算力 | CoreWeave -9%、NEBIUS -7% |
| 权重芯片 | 英伟达 -2.34%、台积电 -1.09%、博通 -1.59%、阿斯麦 -2.77%、英特尔 -3.37%、应用材料 -2.89%、泛林 -2.57%、SK海力士 -3.15% |
| 大型科技(对照) | 亚马逊 +7.52%、微软 +5.48%、苹果 +4.91%、谷歌-A +3.23% |
为什么分化:指数涨的是「选举 + 降息预期」的贝塔,跌的是「AI 资本开支可持续性」的阿尔法。高通(11-04 盘后)给出平淡的下季指引,明确将成本压力归因于零部件与制造成本普遍上涨,盘后跌超 5%——把「AI 硬件成本端」的问题摆上了台面。
3. 中概与港股
- 热门中概(11-04 美股时段):禾赛 +9.11%、金山云 +8.41%、万国数据 +7.23%、再鼎医药 +5.78%、哔哩哔哩 +5.76%、唯品会 +4.91%、阿里巴巴 +5.25%。
- 港股(11-04 收盘):恒生指数 23919.50(+1.67%),国企指数 +1.44%,恒生科技 +1.77%,主板成交 2368.96 亿港元;半导体、医药生物、有色金属、机械领涨。
- 港股 ADR / 夜期(11-05 早间):夜期与 ADR 上升,预示恒指今日高开;阻力参考 50 日均线约 24448、100 日均线约 24591(11-05 盘前分析)。
四商品与汇率(2026-11-04 收盘 / 11-05 早间)
| 品种 | 最新报价 | 涨跌幅 | 时点与驱动 |
|---|---|---|---|
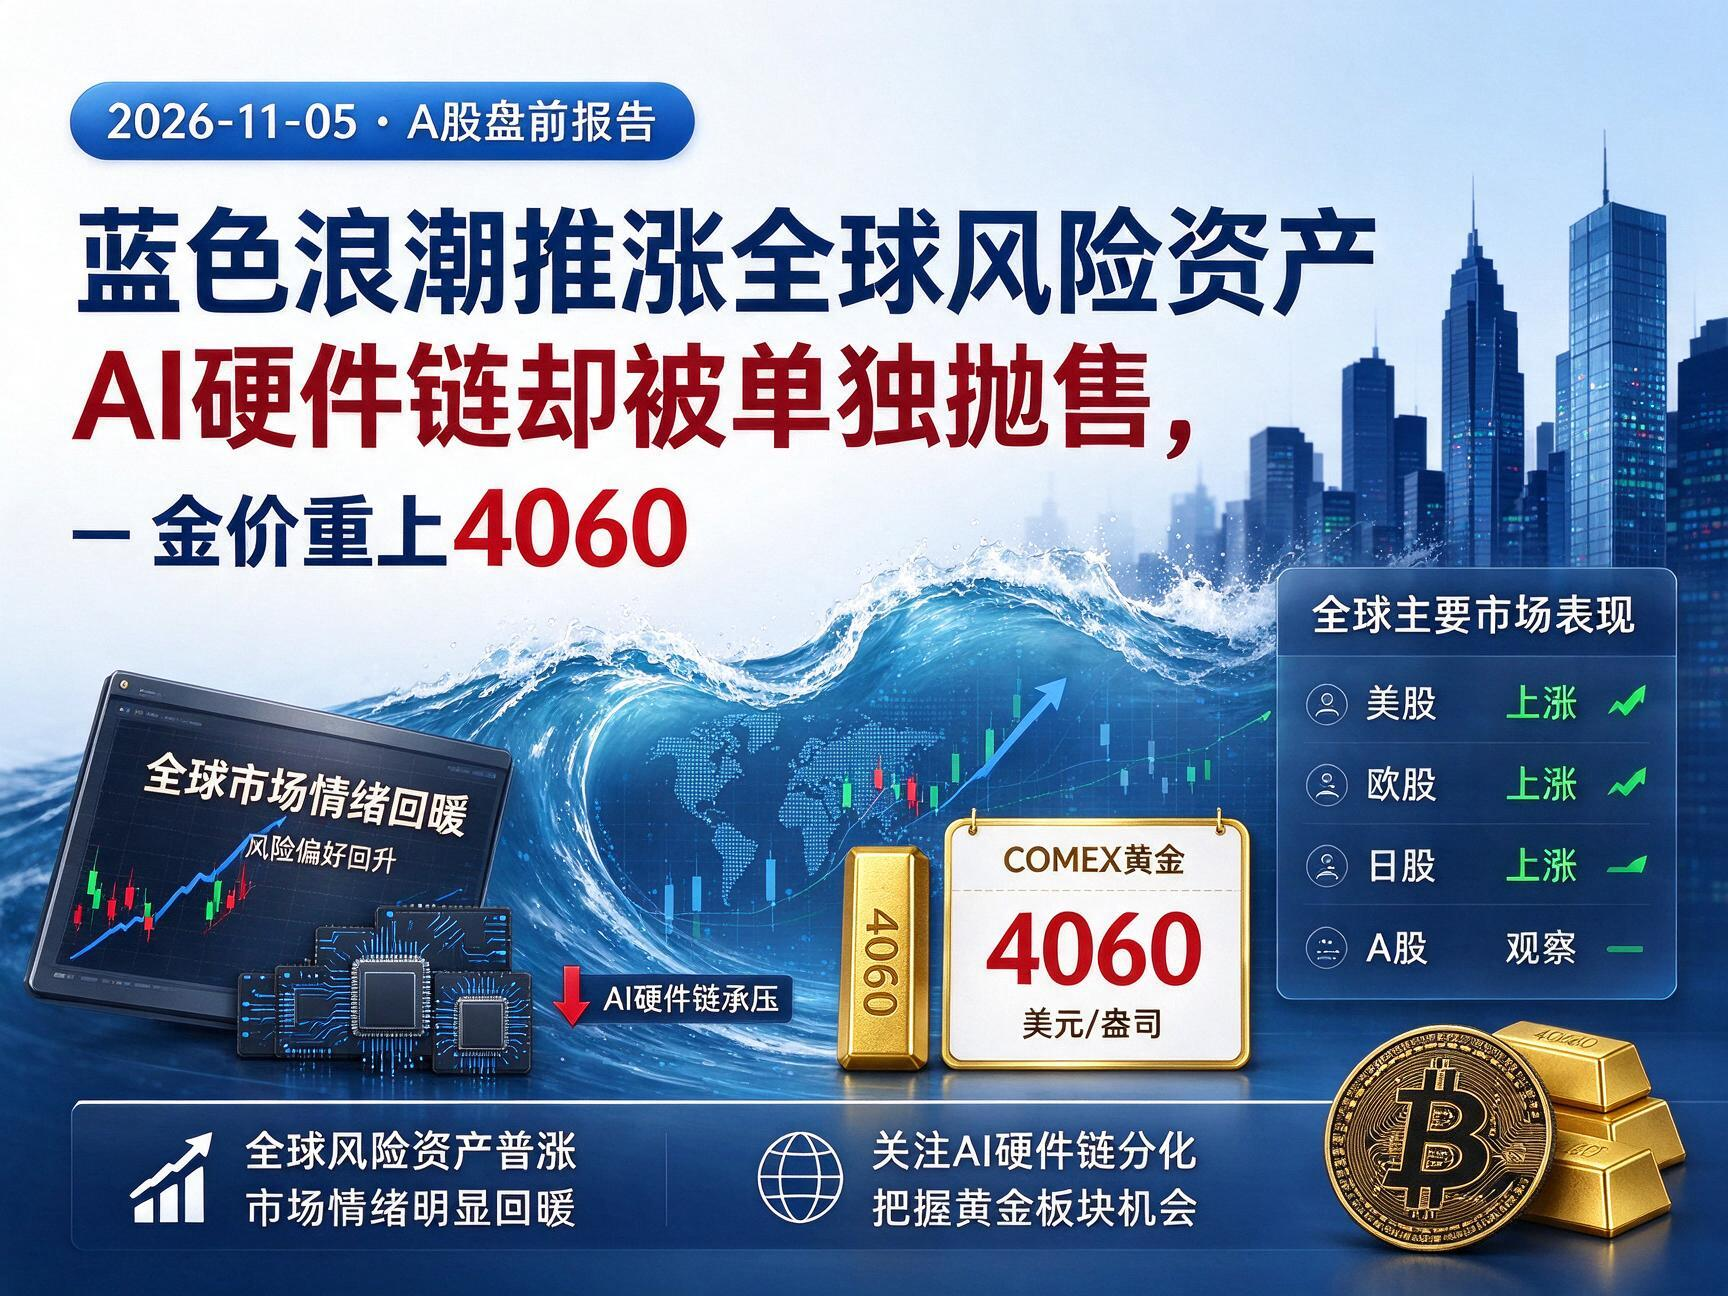
| 现货黄金 | 4058.93 美元/盎司 | +3.28% | 11-04 纽约收盘;美元走弱 + 美债收益率回落,重上 4000 关口,创 8 月中旬以来最大单日升幅 |
| 现货黄金(最新) | 4063 美元/盎司 | +3.4% | 11-05 08:30 报;纽约期金 4075(+3.4%) |
| 现货白银 | 52.19 美元/盎司 | +4.86% | 11-04 收盘;工业 + 货币双属性共振,涨幅大于黄金 |
| WTI 原油(12月) | 88.12 美元/桶 | -8.29% | 11-04 结算,跌 7.97 美元;交易员押注中东冲突更早结束 |
| 布伦特原油(1月) | 94.62 美元/桶 | -8.67% | 11-04 结算,跌 8.98 美元;较 10-30 累计回撤超 15% |
| WTI 盘后 | 88.32 美元/桶 | +0.20 | 11-05 08:15,微弱反抽 |
| LME 铜 | 14036 美元/吨 | -2.2% | 11-04 报道,跌至七周低点;AI 支出担忧压制金属需求预期 |
| 美元指数 | 101.34 | -0.5% | 11-04 09:44 财联社;随后在 101.5 附近震荡(11-04 15:06 报 101.56,-0.3%) |
| 10 年期美债收益率 | 4.912% | 下行 | 11-04 09:01,前值 4.95%;两个月低位区间 |
| 30 年期美债收益率 | 5.307% | 下行 | 11-04 09:01,前值 5.32% |
| 2 年期美债收益率 | 4.600% | 下行 | 11-04 09:01,前值 4.61% |
| 人民币中间价 | 6.7180 | -30 基点 | 11-04 09:15;三连跌,创 10-23 以来近两周新低,较市场预测偏弱约 370 点 |
| 在岸人民币 CNY | 6.6770 | -5 点 | 11-04 16:30 收盘;两连跌,两周新低,日内区间 6.6719-6.6869 |
| 离岸人民币 CNH | 6.6733 | -37 点 | 11-04 16:43 |
三个必须记住的组合:
① 金涨 + 油崩 + 铜跌——这不是「再通胀」交易,是「战争溢价退潮 + 降息预期升温」的组合。黄金涨的是货币属性,原油和铜跌的是需求属性。
② 金价单日 +3.28%、白银 +4.86%,但 A 股贵金属板块昨日已先涨(港股黄金股 11-04 午后涨 10%-18%),今日属于「利好兑现」而非「利好首日」。
③ 油价 -8.29% 直接压制油气开采、油服、煤化工、部分化工品,同时下拉 CPI 预期——利多债、利空资源,但对下游制造与航空(燃油附加费今日上调)是成本改善。
① 金涨 + 油崩 + 铜跌——这不是「再通胀」交易,是「战争溢价退潮 + 降息预期升温」的组合。黄金涨的是货币属性,原油和铜跌的是需求属性。
② 金价单日 +3.28%、白银 +4.86%,但 A 股贵金属板块昨日已先涨(港股黄金股 11-04 午后涨 10%-18%),今日属于「利好兑现」而非「利好首日」。
③ 油价 -8.29% 直接压制油气开采、油服、煤化工、部分化工品,同时下拉 CPI 预期——利多债、利空资源,但对下游制造与航空(燃油附加费今日上调)是成本改善。
五今日推演(2026-11-05)
1. 基准情景:高开分化,指数强于结构
隔夜外围整体偏暖(道指 +3.03%、欧股普涨约 2%、中概股普涨 5%+、金价 +3.28%),但费半 -2.0%、存储链 -6%~-8%、光通信 -5%~-7%,而昨日 A 股主力资金恰恰 80% 压在这条链上。
推演路径:上证高开 0.4%-0.9%(对应 3701-3719),开盘半小时内出现第一次分化——半导体设备 / 存储 / 光模块高开后遭遇获利盘,黄金、贵金属回收、AI 应用、内需消费接力。全天指数收红概率偏高,但个股赚钱效应会明显弱于昨日(昨日 4396 家上涨的宽度难以复制)。
上证压力位
3700 整数关(第一档)
3708.20(10-27 盘中高点,第二档)
3708.20(10-27 盘中高点,第二档)
上证支撑位
3648.30(10-27 收盘平台)
3608.10(11-03 收盘)/ 3590.80(11-04 低点)
3608.10(11-03 收盘)/ 3590.80(11-04 低点)
量能要求:2 万亿是底线。昨日 20377 亿元是「情绪 + 增量」的双重确认。今日若缩至 1.8 万亿以下,则昨日定性为单日脉冲;若维持 2 万亿以上且指数不破 3648,反弹可延伸至下周。
2. 三种情景与概率
基准情景(概率最高)
触发:高开 0.5% 左右,半导体高开后 30 分钟内涨幅收窄至 2% 以内
指数:3680-3710 区间震荡,收小阳或十字星
结构:黄金 / 贵金属回收、AI 应用、消费接力;硬件链分化
指数:3680-3710 区间震荡,收小阳或十字星
结构:黄金 / 贵金属回收、AI 应用、消费接力;硬件链分化
乐观情景
触发:半导体设备开盘 30 分钟守住 5% 以上涨幅 + 成交额前 1 小时破 8000 亿
指数:突破 3700,挑战 3708,收 3710 上方
结构:「科技 + 黄金」双主线成立,涨停数维持 80 只以上
指数:突破 3700,挑战 3708,收 3710 上方
结构:「科技 + 黄金」双主线成立,涨停数维持 80 只以上
谨慎情景
触发:硬件链高开 3% 以上但 10:00 前翻绿 + 两市成交额萎缩至 1.7 万亿
指数:冲高回落,下探 3648,极端看 3608
结构:昨日 121 只涨停出现批量炸板,情绪一日游
指数:冲高回落,下探 3648,极端看 3608
结构:昨日 121 只涨停出现批量炸板,情绪一日游
3. 今日五个盯盘信号(按时间顺序)
- 09:25 集合竞价——半导体设备 / 存储方向的高开幅度。高开 5% 以上 = 情绪过热,高开 2%-3% = 健康。若高开 7% 以上,几乎必然低走。
- 09:30-10:00 首半小时——昨日主力净流入前十的成交额是否维持。这批标的昨日合计吸金约 149 亿元,今日首半小时成交额若不足昨日同期 60%,说明接力资金缺席。
- 10:30 前——黄金 / 贵金属板块能否跟上金价 +3.28% 的隔夜涨幅。若金价大涨而黄金股不涨,是「利好兑现」的确认信号,需警惕高开回落。
- 11:00 前后——两市成交额能否达到 9000 亿元(对应全天 2 万亿节奏)。这是判断增量资金是否延续最直接的量化指标。
- 14:00-14:30 尾盘段——上证能否守住 3648.30(10-27 收盘平台)。守住 = 反弹结构完好;失守 = 昨日定性为逃命阳线。
4. 利多与利空对照
利多(5 项)
- 央行今日 3000 亿元买断式逆回购(91 天),跨年流动性明确(11-05 今日操作)。
- 两市成交额重回 2.04 万亿,较 5 日均值高出 16.5%,量能确认(11-04 收盘)。
- 隔夜道指 +3.03%、中概股普涨、港股恒指 +1.67%,外围风险偏好回暖(11-04 收盘)。
- 产业资本回购增持密集:亨通光电、兴森科技、凯莱英、三环集团等(11-04 晚公告)。
- 政策主题密集:智能体自律公约(11-04)、稀贵金属循环利用(11-04)、脑机接口规范(11-04)、今日进博会开幕 + 人形机器人分论坛。
利空(5 项)
- 费半 -2.0%、存储链 -6%~-8%、光通信 -5%~-7%,与昨日 A 股资金主攻方向完全重叠(11-04 22:42)。
- 高通下季指引平淡、盘后跌超 5%,明确指向零部件与制造成本上涨(11-04 盘后)。
- 昨日上证 +2.16%、创业板 +6.40%,短线获利盘极厚;20 日累计仍为 -3.30% / -18.84%,趋势未反转(11-04 收盘)。
- 国际油价 -8.29%,压制油气、油服、煤化工、部分化工品(11-04 结算)。
- 监管对投行窗口指导、放缓 IPO 传闻发酵,券商情绪承压(11-04 盘后);人民币中间价三连跌至 6.7180,外资流入节奏可能放缓(11-04 09:15)。
5. 风险提示
- 最大风险是「指数与结构背离」:道指涨 3% 但费半跌 2%,若只盯上证涨幅而忽视结构,容易在半导体硬件链高位接盘。今日的胜负不在指数,在开盘 30 分钟的资金承接。
- 金价的高波动:单日 +3.28% 属情绪修复而非趋势加速。若今晚美国初请失业金(21:30)数据强劲,金价可能快速回吐 4000 关口,A 股贵金属板块的高开将缺乏支撑。
- 油价 -8.29% 的连锁传导:直接利空资源类,但对 CPI 是下拉。市场对同一数据的解读可能分化(利多债市与下游制造、利空上游资源),需观察资金实际流向哪一侧。
- 中期选举的交易已充分定价:11-04 美股 3% 的涨幅是「不确定性消除」的一次性重估,这一变量今日起不再提供增量;后续定价将回到加息路径与 AI 资本开支的真实数据。
- 反弹的性质:上证 20 日 -3.30%、60 日 -4.96%、年初至今 -7.12%;创业板 20 日 -18.84%、年初至今 -20.56%。昨日是超跌修复的第二根阳线,不是趋势反转的确认。3648 未失守前可按反弹对待,但不宜按反转定价。
- 本报告基于 2026-11-05 08:58 前的公开信息整理。开盘后若出现监管表态、突发地缘事件或外盘异动,结论需即时修正。